 放大
 缩小
 默认
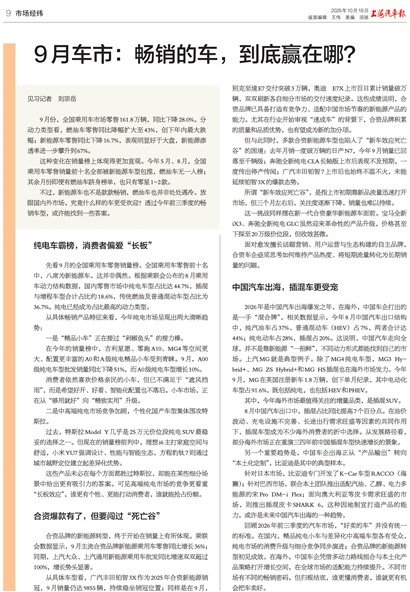
9月份,全国乘用车市场零售161.8万辆,同比下降28.0%。分动力类型看,燃油车零售同比降幅扩大至43%,创下年内最大跌幅;新能源车零售同比下降16.7%,表现明显好于大盘,新能源渗透率进一步攀升到67%。
这种变化在销量榜上体现得更加直观。今年5月、8月,全国乘用车零售销量前十名全部被新能源车型包揽,燃油车无一入榜;其余月份即便有燃油车跻身榜单,也只有零星1—2款。
不过,新能源车也不是款款畅销,燃油车也并非处处遇冷。放眼国内外市场,究竟什么样的车更受欢迎?透过今年前三季度的畅销车型,或许能找到一些答案。
纯电车霸榜,消费者偏爱“长板”
先看9月的全国乘用车零售销量榜。全国乘用车零售前十名中,八席为新能源车。这并非偶然。根据乘联会公布的8月乘用车动力结构数据,国内零售市场中纯电车型占比达44.7%,插混与增程车型合计占比约18.6%,传统燃油及普通混动车型占比为36.7%。纯电已经成为占比最高的动力类型。
从具体畅销产品特征来看,今年纯电市场呈现出两大清晰趋势:
一是“精品小车”正在接过“剁椒鱼头”的接力棒。
在今年的销量榜中,吉利星愿、零跑A10、MG4等空间更大、配置更丰富的A0和A级纯电精品小车受到青睐。9月,A00级纯电车型批发销量同比下降51%,而A0级纯电车型增长10%。
消费者依然喜欢价格亲民的小车,但已不满足于“遮风挡雨”,而是希望好开、好看、智能化配置也不落后。小车市场,正在从“够用就好”向“精致实用”升级。
二是中高端纯电市场竞争加剧,个性化国产车型集体围攻特斯拉。
过去,特斯拉Model Y几乎是25万元价位段纯电SUV最稳妥的选择之一。但现在的销量榜前列中,理想i6主打家庭空间与舒适,小米YU7强调设计、性能与智能生态,方程豹钛7则通过城市越野定位建立起差异化优势。
这些产品未必在每个方面都胜过特斯拉,却能在某些细分场景中给出更有吸引力的答案。可见高端纯电市场的竞争更看重“长板效应”,谁更有个性、更能打动消费者,谁就能抢占份额。
合资爆款有了,但要闯过“死亡谷”
合资品牌的新能源转型,终于开始在销量上有所体现。乘联会数据显示,9月主流合资品牌新能源乘用车零售同比增长36%;同期,上汽大众、上汽通用新能源乘用车批发同比增速双双超过100%,增长势头显著。
从具体车型看,广汽丰田铂智3X作为2025年合资新能源销冠,9月销量仍达9855辆,持续稳坐销冠位置;同样是在9月,别克至境E7交付突破3万辆,奥迪 E7X上市百日累计销量破万辆,双双刷新各自细分市场的交付速度纪录。这些成绩说明,合资品牌已具备打造有竞争力、适配中国市场节奏的新能源产品的能力。尤其在行业开始审视“速成车”的背景下,合资品牌积累的质量和品质优势,也有望成为新的加分项。
但与此同时,多款合资新能源车型也陷入了“新车效应死亡谷”的困境:去年月销一度破万辆的日产N7,今年9月销量已回落至千辆级;奔驰全新纯电CLA长轴版上市后表现不及预期,一度传出停产传闻;广汽丰田铂智7上市后也始终不温不火,未能延续铂智3X的爆款态势。
所谓“新车效应死亡谷”,是指上市初期靠新品流量迅速打开市场,但三个月左右后,关注度逐渐下降,销量也难以持续。
这一挑战同样摆在新一代合资豪华新能源车面前。宝马全新iX3、奔驰全新纯电GLC虽然迎来革命性的产品升级,价格甚至下探至20万级价位段,但收效甚微。
面对愈发擅长话题营销、用户运营与生态构建的自主品牌,合资车企亟须思考如何维持产品热度、将短期流量转化为长期销量的问题。
中国汽车出海,插混车更受宠
2026年是中国汽车出海爆发之年,在海外,中国车企打出的是一手“混合牌”。相关数据显示,今年8月中国汽车出口结构中,纯汽油车占37%、普通混动车(HEV)占7%,两者合计达44%;纯电动车占28%,插混占20%。这说明,中国汽车走向全球,并不是靠新能源“一招鲜”,不同动力形式都能找到自己的市场。上汽MG就是典型例子。除了MG4纯电车型,MG3 Hybrid+、MG ZS Hybrid+和MG HS插混也在海外市场发力。今年9月,MG在英国注册新车1.8万辆,创下单月纪录,其中电动化车型占91.6%,既包括纯电,也包括HEV和PHEV。
其中,今年海外市场最值得关注的增量品类,是插混SUV。
8月中国汽车出口中,插混占比同比提高7个百分点。在油价波动、充电设施不完善、长途出行需求旺盛等因素的共同作用下,插混车型成为不少海外消费者的折中选择。从发展路径看,部分海外市场正在重演三四年前中国插混车型快速增长的景象。
另一个重要趋势是,中国车企出海正从“产品输出”转向“本土化定制”,比亚迪是其中的典型样本。
针对日本市场,比亚迪专门开发了K-Car车型RACCO(海獭);针对巴西市场,联合本土团队推出适配汽油、乙醇、电力多能源的宋Pro DM-i Flex;面向澳大利亚等皮卡需求旺盛的市场,则推出插混皮卡SHARK 6。这种因地制宜打造产品的能力,或许是未来中国汽车出海的一种趋势。
回顾2026年前三季度的汽车市场,“好卖的车”并没有统一的标准。在国内,精品纯电小车与差异化中高端车型各有受众,纯电市场的消费升级与细分竞争同步演进;合资品牌的新能源转型初见成效。在海外,中国车企凭借多动力路线组合与本土化产品策略打开增长空间,在全球市场的适配能力持续提升。不同市场有不同的畅销密码,但归根结底,谁更懂消费者,谁就更有机会把车卖好。
 放大
 缩小
 默认
