 放大
 缩小
 默认
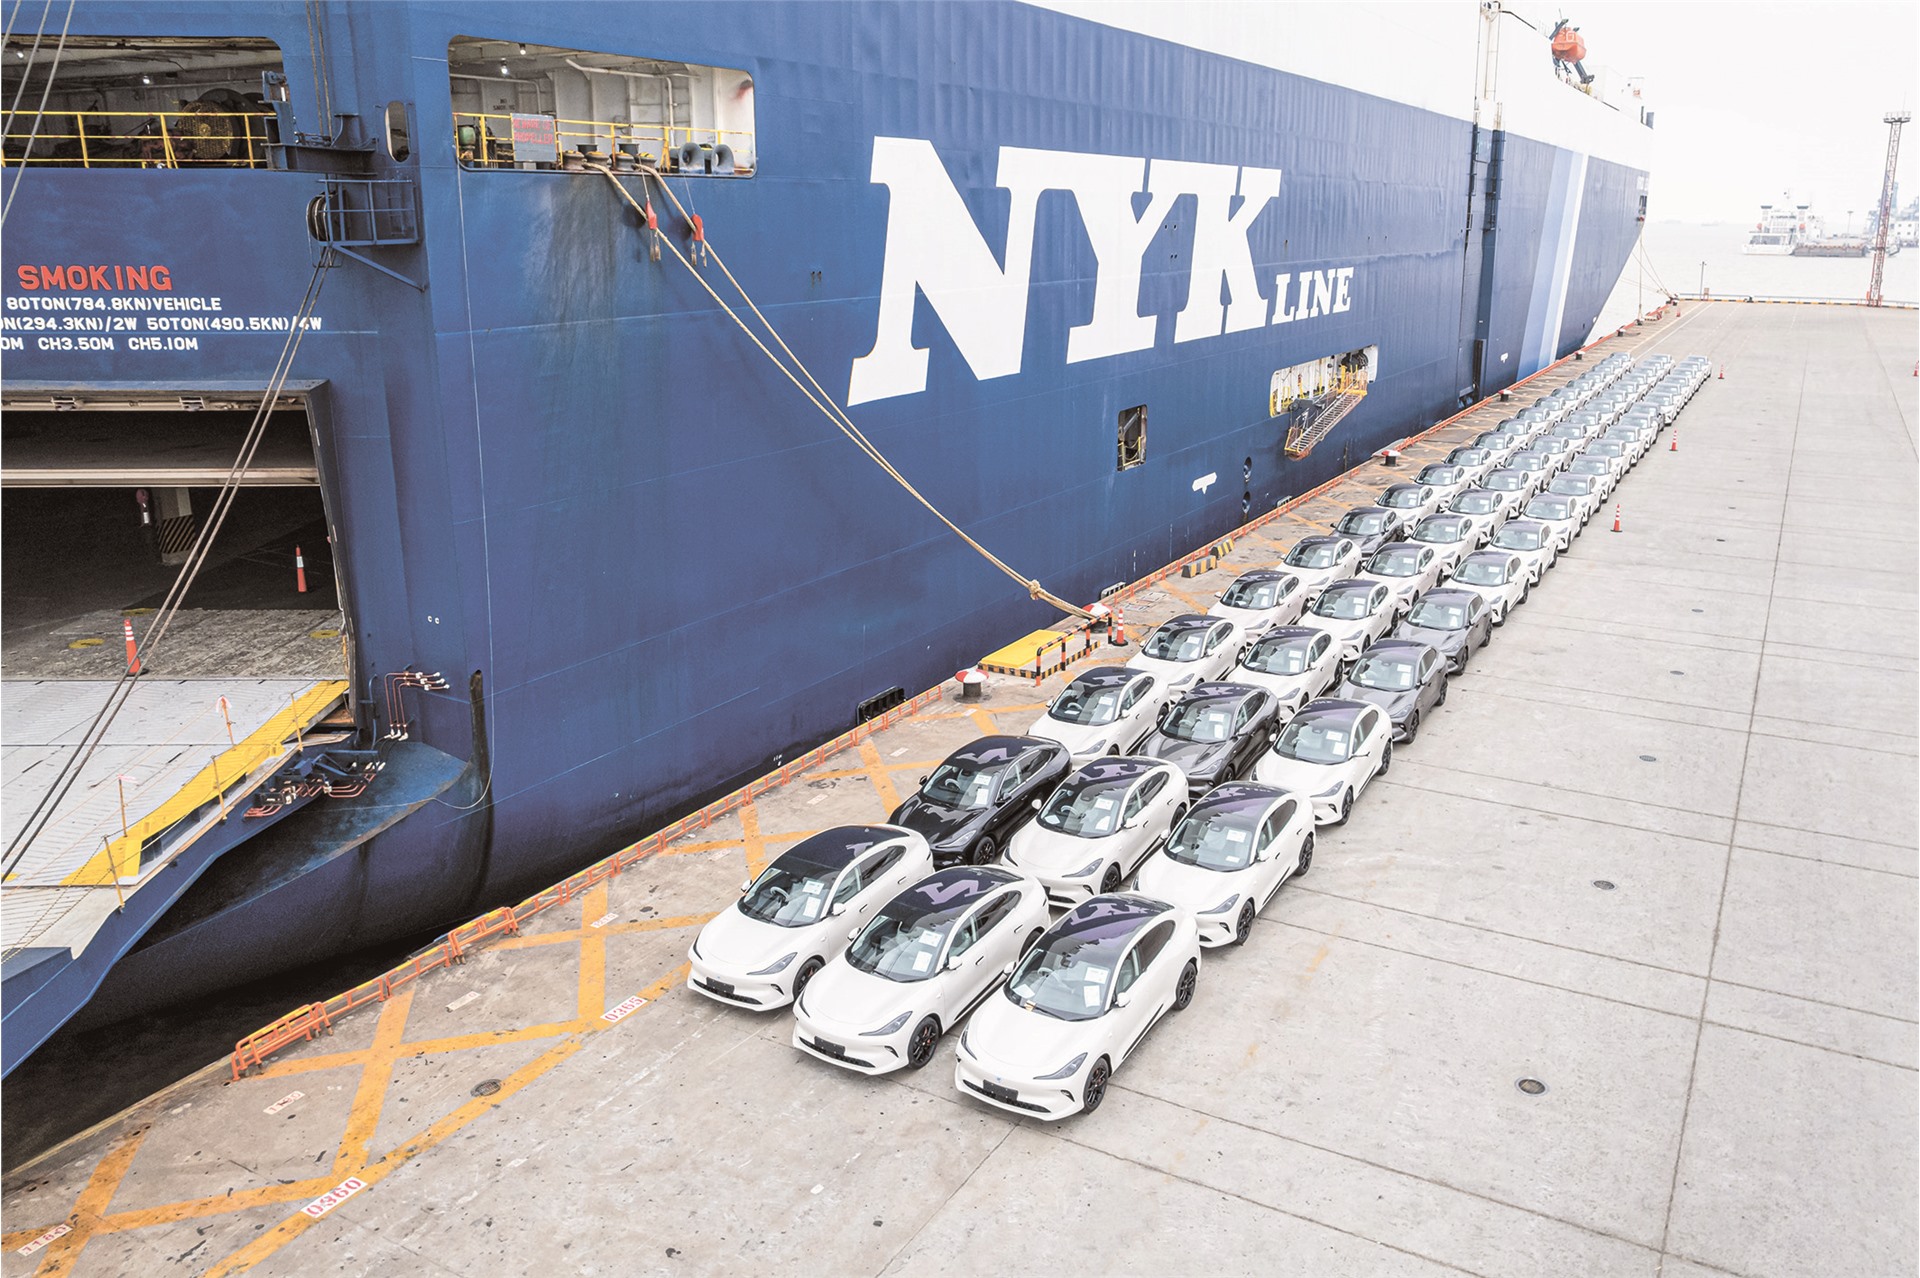
摄影 张渊源
9月,单月销量进入头部“四强”的车企(集团)有比亚迪(463561辆)、上汽(406000辆)、奇瑞(292308辆)和吉利(292168辆)。而销量同比增长幅度最大的是零跑汽车,当月交出10.57万辆答卷,增幅达58.51%。
就整体车市而言,国内9月车市“金九”成色不足,总销量同比下滑明显,但新能源汽车渗透率继续创新高。根据乘联会的统计数据,9月全国乘用车市场零售161.8万辆,同比下降28%。新能源渗透率进一步攀升到67%。
销量“四强”形态基本确立
一个值得关注的现象是,经过前三季度的激烈争夺,目前市场份额有愈发向头部车企(集团)汇聚的趋势。例如,头部“四强”(上汽、比亚迪、奇瑞和吉利)市场销量在总体销量承压的状况下,近几个月的单月销量相对稳固,甚至有上扬趋势,而前期与“四强”车企销量差距不大的长安汽车和原头部车企中的第二梯队,如广汽、长城等市场销量下滑明显。长安销量为228900辆,同比下降14.05%;广汽销量为128634辆,同比下降25.72%;长城销量为114944辆,同比下降13.99%。从单月销量来看,这些车企的数量逐步被“四强”拉开距离。
在新势力车企中,同样存在这个现象。零跑汽车交付量已经连续3个月超10万辆,坐稳造车新势力销量冠军宝座。小米汽车交付量超过40000辆。零跑和小米的市场份额同样在逐步扩张中。
前三季度,上汽累计销售314.7万辆,位居中国汽车行业首位;比亚迪累计销量达313.16万辆,两家车企(集团)销量几乎相当,也引起了人们对这两家公司销量比拼的关注。从市场角度分析这两家公司,如今新能源汽车市场是两家公司最悬殊的战场。比亚迪全系产品均为新能源汽车,上汽集团1-9月新能源汽车累计销售138.83万辆,同比增长28.21%,转型明显提速。但在体量上,比亚迪新能源汽车销量约为上汽的2.3倍。而在出口市场,两者都呈现“狂飙”状,出口销量是两家公司共同的第二增长曲线。比亚迪1-9月出口134.3万辆,已超过2025年全年出口销量。上汽集团1-9月出口(含海外基地)116.55万辆,同比增长52.36%。单从市场销量角度来看,比亚迪靠新能源汽车放量和海外出货把短期峰值拉高;上汽则靠自主品牌增量和合资新能源汽车转型占有长期优势。再看奇瑞与吉利,9月销量仅仅相差140辆。奇瑞销量中,有207814辆出口到海外市场,占比71.1%。吉利则主要靠极氪和银河产品阵营拉动,出口销量达10.67万辆,同比增长162%。
市场考验渠道布局和交付能力
造车新势力中,零跑连续三个月月销量突破10万辆,成为拉动市场结构变化的重要力量。与此同时,鸿蒙智行9月交付37490辆,同比下降29.15%,成为新势力头部阵营最明显的变量。鸿蒙智行销量下滑主要源于问界(赛力斯)销量下滑明显。问界是鸿蒙智行的销量担当,9月销售25370辆,同比下降38.5%。
观察新势力车企销量,有一个关键点值得关注:除了技术、品牌光环等,渠道布局和交付能力似乎也成了左右市场份额的重要因素。比如,零跑不断扩网,借力Stellantis集团海外布局,不断提升交付能力,这些先前埋下的伏笔开始集中爆发。零跑9月海外出口超2.7万辆,2026年1—9月,海外累计出口超15万辆;欧洲销售与服务网点数量已突破1000家。又如,蔚来9月交付量为37408辆,同比增长7.7%,近几个月交付量一直呈稳定攀升态势,在“蔚小理”中,销量相对稳定,而稳定的销量离不开蔚来长期布局充电站和换电模式。截至10月3日,蔚来在全国各地已建成9522座充换电站。其中,换电站4161座,累计换电服务超1.26亿次。有分析认为,像蔚来ES8能月销过万,拿下40万元级纯电动车销量冠军,换电体系功不可没:它把电池成本剥离成月租,降低了首付门槛,同时用网络密度解决了纯电动车长途痛点。又如,小米狠抓交付能力,从此前的3万辆销量一下子跨越到4万辆,离不开澎程系列新品的支撑。而该产品从9月7日发布、9月12日开启交付到9月底,仅用时19天就实现交付量破万辆,日均交付550辆以上,动作可谓迅速。本月开始,小米汽车的产品结构三线并行,SU7仍是纯电轿车基本盘,YU7是纯电SUV,澎程则是小米第一款增程SUV,首月交付量破万验证的是交付能力,而非持续订单。
当然,相比“四强”,新势力头部车企抗风险能力明显不足,零跑这一波放量,主要靠性价比和规模。问题是,如果反过来,别人跟着它降价,零跑的价格体系就得经得住考验。小米虽跨过4万辆关口,但后续能否持续放量,取决于澎程是否继续受到热捧,以及后续产能与服务体系。蔚来虽然完成第100万辆交付里程碑,而且销量相对稳定,但盈利路径仍需进一步得到证明,如果一直处于失血状态,销量稳定状态则不会持久。
回到行业视角,1至8月,汽车行业利润率已降至3.6%,利润总额同比下降16%。9月库存预警指数高于荣枯线,54.2%的经销商认为,今年“金九银十”旺季效应明显弱于往年。而中长期困扰行业良性发展的深层问题仍未解决,如供应链成本上升、芯片供应虽得到缓解但仍不稳定、开拓国际市场阻力增加等。尽管有以旧换新政策为销量托底,但当出口成为增长主引擎、价格战侵蚀利润根基,或许需要关注的点更应该是谁能在低利润的存量市场中活得更久。(伟文)
 放大
 缩小
 默认
