 放大
 缩小
 默认
全球汽车市场出现了一个历史性转折。
10月5日,据《日本经济新闻》援引汽车数据机构Mobility Global的统计数据,2026年上半年全球纯汽油车销量同比下降10%,为2025万辆,市场份额降至49%。这是自20世纪20年代汽车开始大规模普及以来,纯汽油车首次失去全球新车市场的绝对多数份额。
但拿走纯汽油车市场份额的,并不全是纯电动车。同期,全球纯电动车销量为687万辆,而无需外接充电的油电混动车卖出了727万辆,反而比纯电动车多出40万辆。如果再算上插电混动车和柴油车,全球绝大多数新车实际上仍然配备内燃机。
五年前,纯汽油车还占据全球73%的市场份额。如今,每卖出两辆新车,就有超过一辆不再是传统的纯汽油动力车型。
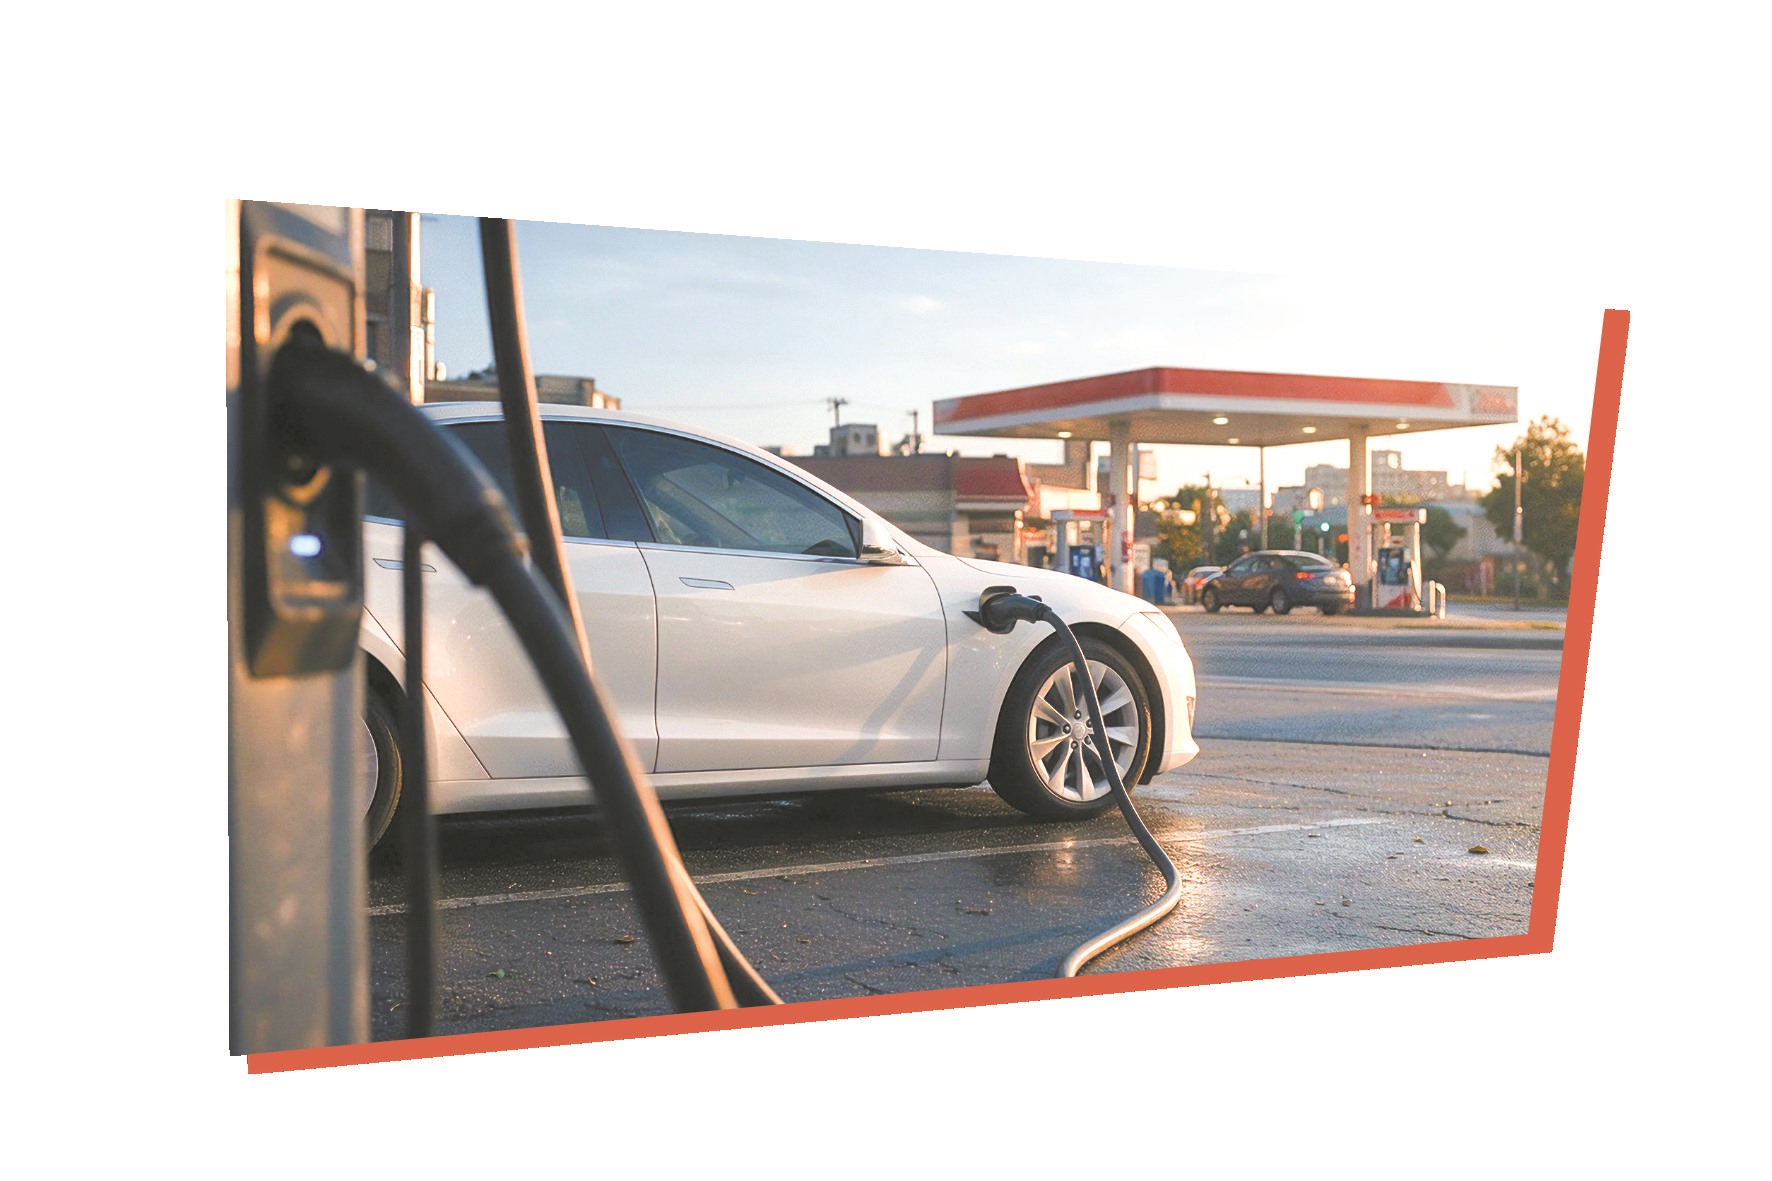
5年丢掉24个百分点,纯汽油车为何加速退潮?
从73%下降到49%,5年回落24个百分点。纯汽油车的市场份额并非突然下滑,但2026年的下降速度明显加快。
Mobility Global的统计数据显示,今年上半年,全球汽车市场整体销量下降约5%,纯汽油车销量却下降10%,市场份额较去年同期减少3个百分点。其中,中国和欧洲是下降最明显的两个市场,纯汽油车销量分别下滑26%和13%。
中东地缘局势紧张带来的油价上涨,是推动今年市场变化的重要因素。国际能源署指出,全球道路交通领域的石油消费量约占全球石油总消费量的近50%,燃油价格波动直接影响消费者的用车成本。随着汽油价格上涨,低油耗混动车和纯电动车的经济性优势更加突出。
不过,油价只是加快了原本已经发生的变化。过去几年,电池成本下降、车型选择增加、充电设施完善,已让越来越多的消费者开始考虑其他动力类型。尤其在中国,新能源汽车早已从相对小众的选择进入主流市场。
然而,不同地区的电动化进程差异依然明显。
今年上半年,欧洲纯电动车销量同比增长32%,东南亚市场增长81%,北美市场却下降15%。即使在同一轮油价上涨周期内,不同地区的消费者仍然受到购车价格、充电条件、政策变化等因素影响。全球汽车市场正在摆脱对单一动力的依赖,但并没有形成一条完全一致的转型路径。
纯电动车还未成为主流,混动车先站稳了脚跟
在纯汽油车失去的市场份额中,油电混动车的市场表现尤其值得关注。
2026年上半年,全球传统油电混动车销量达到727万辆,同比增长10%,占全球新车销量的18%;纯电动车销量为687万辆,同比增长12%,市场份额为17%。
也就是说,虽然纯电动车的增长速度略快,但全球消费者购买油电混动车的数量仍然更多。
这里的油电混动主要指不需要外接充电的HEV车型。相比纯汽油车,这类车型通过电机辅助发动机工作、回收制动能量来降低油耗。相比纯电动车,不需要改变加油习惯,也不受充电设施条件限制。
在电动化基础设施发展不均衡的全球市场,这些特点依然有很强的吸引力。
纯汽油车退潮,中国车企迎来怎样的新机会?
对于中国车企而言,全球动力结构变化带来的机会,正在从纯电动车扩大到混动和插混领域。
过去几年,中国新能源汽车凭借电池、电驱及成本控制优势,在国内市场快速扩大份额。随着海外业务增长,这些技术积累也开始成为中国汽车出口竞争力的重要来源。
但不同海外市场的消费者需求差别很大。欧洲市场纯电动车渗透率持续提升,混动车同样拥有庞大的消费群体;在部分东南亚、拉美市场,充电网络建设与新能源汽车销量增长并不同步,混动和插混可以满足更多用户的现实需求。
这也解释了中国车企近年来不断丰富海外动力产品矩阵的原因。
不过,随着中国品牌在海外扩大市场份额,新的贸易压力也开始出现。
据《金融时报》10月7日报道,欧盟近期要求中国自愿限制混动车出口,中方以“违反世贸组织规则”为由坚决拒绝。10月12日,中欧就混动汽车贸易达成谅解,以2025年30.2万辆实际出口量为基数达成向上安排,以对话避免了摩擦升级。
从另一个角度看,这也说明中国汽车在海外市场的竞争力,已不再局限于纯电动车。
全球汽车市场的未来,并不是简单地用一种动力取代另一种动力。当全球汽车市场进入多种动力路线并存的新阶段,能同时做好纯电、混动、插混车型,并根据不同市场需求灵活调整产品布局的车企,将拥有更大的竞争空间。
 放大
 缩小
 默认
