 放大
 缩小
 默认
10月9日,欧盟贸易委员谢夫乔维奇在北京宣布,中欧就混合动力汽车贸易达成谅解。欧盟官员表示,该举措将把每年流入欧盟市场的混合动力汽车规模,从2026年预期的约80万辆削减至约40万辆。措施采取关税配额形式,对超出特定进口数量的商品征收关税,符合世贸组织规则,中欧双方均认可。
数字已经明确。对中国车企来说,真正的问题不是出口量减多少,而是出口受限之后,靠什么继续在欧洲市场立足。
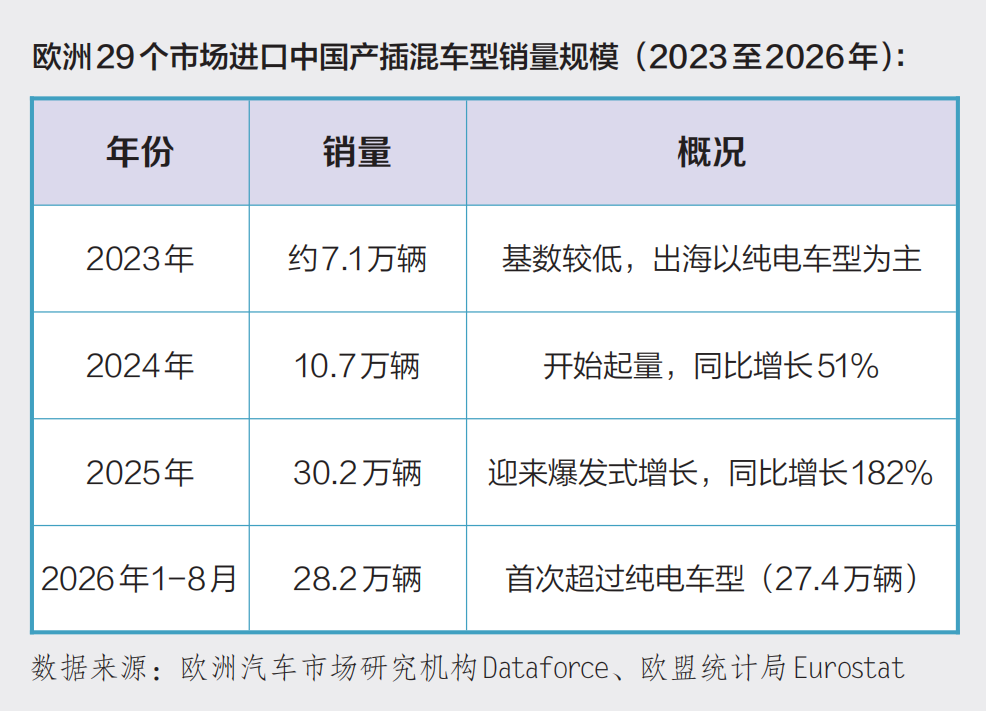
2026年前8个月,中国品牌在欧洲29个市场(25个欧盟成员国及4个非欧盟成员国)卖出约85.7万辆车。其中,插电混动车型销量达28.2万辆,首次超过纯电车型(27.4万辆)。在插电混动细分市场,中国品牌份额约29%,大众集团为28.7%。
中国插混车型在欧洲卖得好,靠的不是关税政策的缝隙。汽车分析师李颜伟指出,把中国插混走红归结为钻关税空子或者靠补贴,解释不了市场上发生的事。英国市场既没有对中国纯电车型加征反补贴税,也早已取消插混购车补贴,中国品牌插混车型仍比纯电车型多卖了约2.1万辆。欧洲消费者购买中国插混车型,看的是价格和产品。
但销量增长的同时,产品短板也在暴露。在品牌认知、二手车残值和售后服务网络等层面,欧洲品牌仍占优势。
纯出口模式的局限还不止于产品。车辆从中国运到欧洲,交付到消费者手中,交易基本结束。售后维修、零部件供应、金融贷款、二手车残值……这些决定品牌长期生命力的环节,纯出口模式难以满足。
李颜伟指出,中国车企接下来比拼的,是售后、金融、零部件供应、二手车残值和本地生产等体系能力。另一汽车分析师孙晓红也表示,中国汽车最需要补齐的短板是售后服务与零配件供应体系。(节选自盖世汽车)
 放大
 缩小
 默认
