 放大
 缩小
 默认
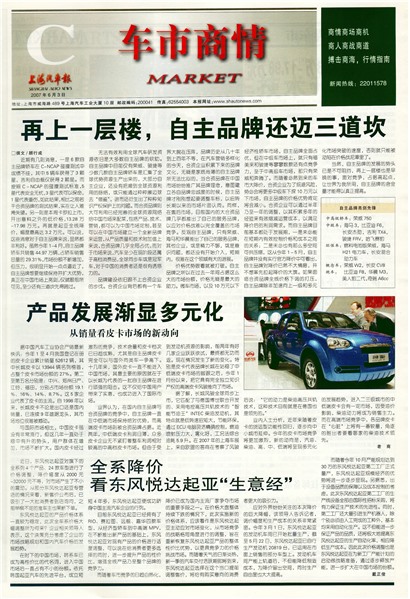
近期有几则消息,一是6款自主品牌轿车在C-NCAP碰撞测试中成绩不佳,其中5辆车获得了3颗星,吉利自由舰获得了2颗星。而按照C-NCAP的碰撞测试标准,5星代表安全无忧,3星代表可以保命,1星代表重伤,如此结果,相比之前若干合资品牌的测试结果,实在让人难免失望。另一则是本周卡罗拉上市,开出意料之外的低价格,13.28万–17.98万元。再就是起亚全线降价,幅度最高达3.2万元。可以说,这些消息对于自主品牌来说,显然都非利好。虽然今年1—4月,自主品牌轿车共销售44.97万辆,占轿车销售总量的29.31%,市场份额不断增加,但压力,很明显开始一点点逼近了,自主品牌想要继续保持并扩大优势,真正在中国市场上亮剑,仅就目前来看,至少还有三道坎先得跨过。
无法有效利用全球汽车研发资源依旧是大多数自主品牌的软肋。自主品牌中目前仅有荣威、骏捷等少数几款车型是汇集了全球优势资源生产出来的,大部分自主企业,还没有把握到全球资源利用的脉络,或只能通过种种擦边球去“借鉴”,进而还衍生出了种种知识产权保护上的问题。而合资品牌则可利用已经完善的全球资源网络为中国市场提供产品,包括产品、技术、营销,都可以为中国市场定制,甚至可以在中国市场建立一个全新品牌来运营,从产品质量和技术附加值上来说,合资品牌几乎全局占优,而对于市场来说,汽车至少在现阶段还属于高档消费品,全球同步车或是冠军车,对于中国的消费者还是很有诱惑力的。
品牌建设依旧跟不上合资企业的步伐。合资企业背后都有一个汽车界大腕在压阵,品牌历史从几十年到上百年不等,在汽车营销多样化的今天,合资企业积累下来的品牌文化,无疑是家底尚薄的自主品牌所无法比拟的。当合资品牌在中国市场纷纷推广其品牌理念,意图建立各自品牌忠诚度的时候,自主品牌才刚刚想起要调整车标,以扭转长期以来的市场片面认同。同样,在售后市场,目前国内的大合资品牌几乎都推出了自己的服务品牌,以应对价格战难以完全覆盖的市场竞争。反观自主品牌,只有荣威、海马和华晨推出了自己的服务品牌,其他企业,或是精力不够,或是意识问题,都还没有开始介入,短期内,很难在这个领域有大的进展。
价格优势眼看就被打破。自主品牌之所以在过去一年间占据这么大的市场份额,价格无疑是最大的助力。微车市场,以及10万元以下经济性轿车市场,自主品牌全面占优,但在中级车市场上,就只有福美来和骏捷等寥寥数款有点竞争力,至于中高级车市场,那只有荣威和奔腾了。而随着必然到来的车市大降价,合资企业为了规避风险,势必会将更多中级车下探10万元以下市场,自主品牌的价格优势肯定将会减小。合资企业可以通过半年乃至一年的调整,以其积累多年的经验来有效缩减运营成本,以满足降价后的利润需求。而自主品牌目前基本都处于发展期,一是未必能在短期内有效控制价格和成本之间的关系;二是未必也有那么多空间可供压缩,这从今年1-5月,自主品牌并没有实行官方降价中可看出,自主品牌对降价已然不大情愿,并不想率先拉起降价的大旗。如果面临合资品牌全线价格下调的打压,自主品牌除非加速向更高一级和多元化市场突破,否则就只能被动陷在价格战泥潭里了。
当然,自主品牌发展的势头已是不可阻挡,再上一层楼也是早晚的事,面对竞争,占据高起点,让世界为我所用,自主品牌的含金量才能得以真正提高。
自主品牌亮剑先锋
中高级轿车:荣威750
中级车:海马3,比亚迪F6,长安杰勋,吉利TX4,骏捷FRV,哈飞赛豹
环保车:燃料电池版荣威,海马H21电力车,长安混合动力车
概念车:荣威W2,长安CV8
跑车:比亚迪F8,华晨M3,美人豹二代,奇瑞A6cc
 放大
 缩小
 默认
